
区块链和金融科技到底怎么用?4个已落地场景区块链和金融科技到底怎么用?4个已落地场景,别再被概念忽悠,别再被概念忽悠
干了八年金融科技产品,我最大的感受是:区块链和金融科技从来不是两件事,而是同一枚硬币的两面。很多人把区块链当技术名词理解,但真正让它值钱的是金融场景里的需求——清算慢、信任成本高、跨境汇款贵,这些问题不解决,再好的底层架构也只是实验室里的演示。
跨境支付是最先跑通的场景。2024年SWIFT和多家银行试点用分布式账本做代币化结算,新加坡到伦敦的转账从三到五个工作日压缩到分钟级。中间行少了,手续费砍掉一大截,对中小外贸企业来说就是实打实的利润。
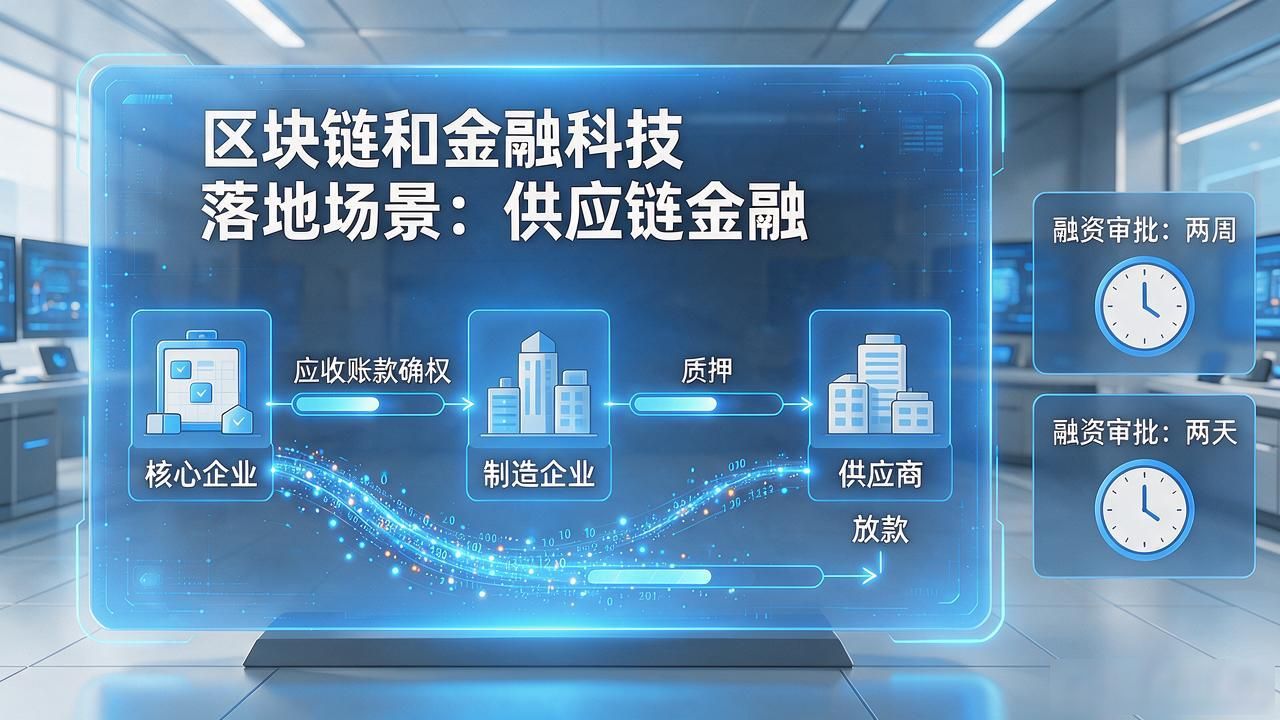
供应链金融落地更快。我参与过一家制造企业的智能合约项目,应收账款从出货到回款,整条链上的确权、质押、放款全部上链,核心企业信用穿透到三四级供应商。以前二级供应商融资要抵押,现在凭链上数据就能授信,审批从两周缩到两天。
央行数字货币的推进让格局又变了一次。数字人民币试点城市超四十个,但真正让市场紧张的是DeFi协议和监管合规之间的灰色地带。2025年欧盟MiCA法规落地后,不少链上金融项目被迫下架,活下来的反而更规范了。
说句实在话,行业里九成区块链项目还是PPT,真正跑通商业闭环的不超过一成。瓶颈不在技术区块链和金融科技,在数据打通和跨机构信任机制。银行、券商、保险之间的数据孤岛不拆掉,区块链就只是一个更贵的数据库。未来两三年,合规能力比技术更决定生死。